IA y Finanzas Personales: La democratización de la gestión patrimonial eficiente
¿Alguna vez has calculado cuánto dinero pierdes cada año en suscripciones que no utilizas? ¿Cuánto tiempo necesitas para alcanzar un objetivo de ahorro? Tradicionalmente, tratar estos problemas requería conocimientos financieros o la ayuda de un asesor. Sin embargo, hoy en día la inteligencia artificial puede ayudarte a entender mejor tu dinero y a mejorar su gestión. En este artículo vamos a ver cómo la IA ha transformado el sector financiero, qué tipo de aplicaciones tiene y qué alternativas ofrece el mercado para ponerla a trabajar a favor de tu economía.
Este archivo incluye traducciones automáticas. El audio, el vídeo y el texto de las imágenes conservan su idioma original.
A lo largo de la historia, el sector financiero se ha caracterizado por adoptar tecnologías de vanguardia para mejorar la eficiencia de sus servicios y operaciones. En las últimas décadas, los avances en el almacenamiento masivo de datos (big data), la computación en la nube y el auge de la inteligencia artificial (IA) han dado lugar al ecosistema actual.
La incorporación de la IA en el sector financiero responde a la necesidad de gestionar un entorno cada vez más caracterizado por la volatilidad, la incertidumbre, la complejidad y la ambigüedad (VUCA). Estas condiciones han obligado a las empresas del sector a adaptarse para aumentar su eficiencia y productividad, orientando sus estrategias hacia la colaboración abierta para mantener su competitividad.
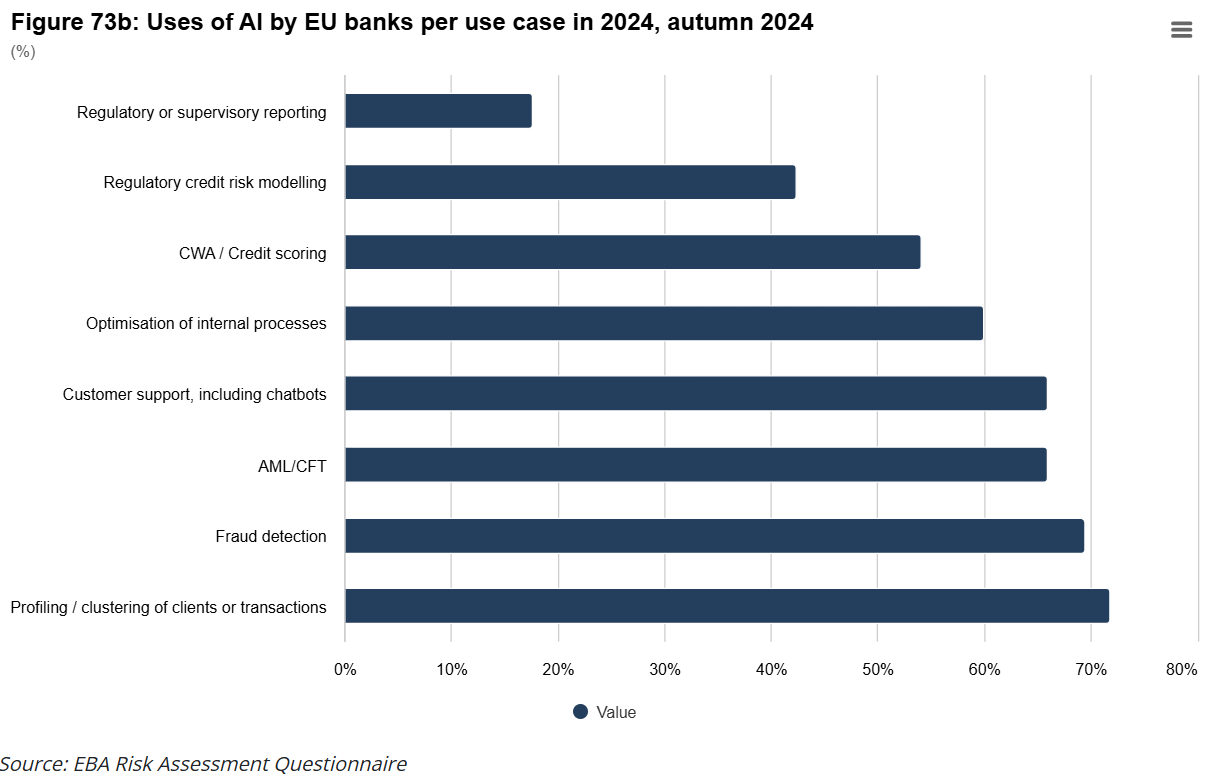
Según la EBA, la adopción de la IA en la banca europea se ha extendido ampliamente durante los últimos años, especialmente en áreas como la segmentación de clientes, la detección de fraude, la prevención del lavado de dinero y de la financiación del terrorismo o la atención al cliente.
¿Cómo se aplica la IA en finanzas?
Desde una perspectiva tecnológica, estas soluciones utilizan modelos de aprendizaje automático para detectar patrones y anomalías, técnicas de procesamiento del lenguaje natural para interactuar con los usuarios y algoritmos predictivos para estimar riesgos y tendencias financieras.
La IA tiene potencial de uso en el sector financiero porque puede reconocer patrones y tendencias a partir de grandes volúmenes de datos. En el sector bancario, permite detectar operaciones fraudulentas al analizar millones de transacciones en tiempo real. En cuanto a la concesión de créditos, ayuda a evaluar la solvencia de los clientes mediante modelos predictivos. Y en el ámbito de la inversión, los modelos de inversión automatizada permiten la construcción y el rebalanceo automáticos de carteras adaptadas al perfil de riesgo de cada usuario.
La gestión de las finanzas personales también se ha transformado. Los asistentes financieros inteligentes y las aplicaciones fintech utilizan modelos de aprendizaje automático para clasificar gastos, detectar suscripciones recurrentes, proyectar escenarios de ahorro y ofrecer recomendaciones personalizadas. De este modo, tareas que anteriormente requerían conocimientos especializados pueden realizarse de forma automática y accesible.
¿Qué riesgos debemos tener en cuenta?
El creciente uso de estos sistemas también plantea nuevos retos relacionados con la transparencia, la seguridad y la fiabilidad de los modelos, aspectos que deben abordarse para garantizar un uso responsable de la inteligencia artificial.
El desafío de entender las decisiones de la IA
Los modelos de aprendizaje automático operan frecuentemente como cajas negras, es decir, resulta difícil entender cómo llegan a sus conclusiones. Esta falta de transparencia dificulta la validación de los resultados y plantea desafíos tanto para la adopción de estas tecnologías como para su regulación en entornos financieros.
En ámbitos donde las decisiones pueden afectar al patrimonio, la concesión de créditos o la evaluación del riesgo, es fundamental poder justificar y auditar los resultados generados. Para abordar este problema, cada vez se impulsa más el desarrollo de modelos explicativos (Explainable AI o XAI), diseñados para ofrecer una mayor comprensión de los factores que determinan sus resultados. Esto facilita la auditoría de los sistemas y se alinea con el Reglamento Europeo de IA (AI Act).
El riesgo de los sesgos en los modelos de IA
La calidad de las recomendaciones generadas por la IA depende en gran medida de los datos con los que se entrenan los modelos. Si esos datos contienen errores, sesgos o no representan adecuadamente la realidad, las conclusiones obtenidas también pueden ser incorrectas. En el ámbito financiero, esto puede derivar en recomendaciones inadecuadas que perjudiquen el patrimonio de los usuarios. Esta preocupación ha sido reconocida por el Reglamento Europeo de IA, que exige que los datos utilizados para entrenar los sistemas sean relevantes, representativos y sometidos a mecanismos de detección y mitigación de sesgos.
Aunque el uso de datos relevantes y representativos ayuda a mejorar la precisión de los modelos, siempre habrá acontecimientos extraordinarios que escapen a los patrones observados durante el entrenamiento. Por eso, la calidad de los datos es una condición necesaria para desarrollar modelos fiables, pero no garantiza la ausencia total de errores.
La seguridad de los datos financieros
La gestión financiera impulsada por inteligencia artificial requiere el acceso a información sensible, como transacciones bancarias, ingresos, inversiones o hábitos de consumo. Por ello, las plataformas que utilizan estos sistemas deben garantizar altos estándares de ciberseguridad, confidencialidad y privacidad, de acuerdo con normativas como el Reglamento General de Protección de Datos (RGPD) y el Reglamento Europeo de Inteligencia Artificial, que establecen requisitos relativos a la gobernanza de los datos, la transparencia y la supervisión de los sistemas de IA.
Una brecha de seguridad expone información de los usuarios que los ciberdelincuentes pueden explotar para fraudes financieros, robos de identidad o la exposición de información sensible sobre el patrimonio y los hábitos económicos de los usuarios. En este contexto, la transparencia en el tratamiento de los datos y la capacidad de auditar los sistemas desempeñan un papel fundamental para garantizar un uso seguro y responsable de la inteligencia artificial.
La IA como apoyo, no como sustituto
Confiar únicamente en las predicciones automatizadas sin comprender los fundamentos económicos o de mercado genera una falsa sensación de seguridad que incrementa la vulnerabilidad financiera del usuario. Las recomendaciones de la IA se basan en patrones detectados en los datos, pero sus predicciones no son infalibles ni tampoco pueden sustituir el juicio humano.
Por ello, es importante entender que la IA opera como un copiloto analítico que amplifica la capacidad de procesar información, identificar tendencias y evaluar alternativas, no como un sistema que nunca se equivoca y actúa de manera autónoma. La combinación de la visión y el pensamiento crítico del usuario complementados con el soporte de la inteligencia artificial nos permite mitigar riesgos y mejorar la toma de decisiones financieras.
Este enfoque coincide con el principio de supervisión humana recogido en el Reglamento Europeo de IA, que considera fundamental que las personas puedan comprender, supervisar e intervenir en las decisiones asistidas por sistemas de inteligencia artificial.
La dependencia de unos pocos proveedores tecnológicos
El desarrollo de los modelos de IA más avanzados se concentra actualmente en un número reducido de proveedores tecnológicos. Como consecuencia, muchas aplicaciones financieras dependen de la misma infraestructura para ofrecer sus servicios.
Esta situación genera riesgos de dependencia. Una interrupción del servicio, cambios en las condiciones de uso o actualizaciones inesperadas de los modelos pueden afectar simultáneamente a múltiples aplicaciones y entidades financieras. Además, cada nueva versión exige realizar pruebas y procesos de supervisión para garantizar que las recomendaciones y funcionalidades sigan siendo fiables y seguras.
Herramientas de IA para gestionar las finanzas personales
El mercado actual ofrece principalmente tres tipos de herramientas para la gestión de las finanzas personales con IA, cada una con distintos grados de automatización, profundidad analítica y usabilidad. Actualmente coexisten sistemas conversacionales de propósito general, soluciones integradas de monitorización continua y modelos algorítmicos orientados al crecimiento patrimonial.
El funcionamiento interno, las posibilidades de integración y las limitaciones de cada uno de estos enfoques son factores determinantes para seleccionar la opción más adecuada y diseñar una estrategia de gestión financiera eficaz.
Asistentes de Conversación Generalistas
Basados en modelos de lenguaje de gran escala (LLMs), son la herramienta que todos nos imaginamos al hablar de “la IA”. A través de un chat, mantienes una conversación con el modelo mientras le das indicaciones (prompts). Los asistentes conversacionales suelen ser multimodales, esto es que son capaces de procesar información en diferentes formatos. Pueden analizar datos a partir de archivos csv o analizar extractos bancarios, ofreciendo insights a los que solo podríamos llegar aplicando minería de datos para extraer las mismas conclusiones. Los modelos más avanzados y populares son ChatGPT de OpenAI, Gemini de Google o Claude de Anthropic.
Son modelos accesibles que disponen de uso gratuito limitado y de uso extendido por un precio de alrededor de 20 y hasta 100 euros al mes aproximadamente. Como limitaciones, requieren de la supervisión manual de los datos de entrada y carecen de conectividad nativa en tiempo real con las entidades bancarias.
Como ejemplo de aplicación, he compartido con ChatGPT unos gastos sintéticos en formato csv y le he pedido que los analice e identifique cuáles son prescindibles. Al tratarse de un análisis, ha abierto Work:
Una vez validada la respuesta, continuamos y obtenemos el resultado:
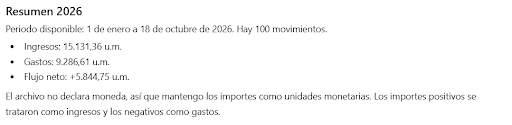
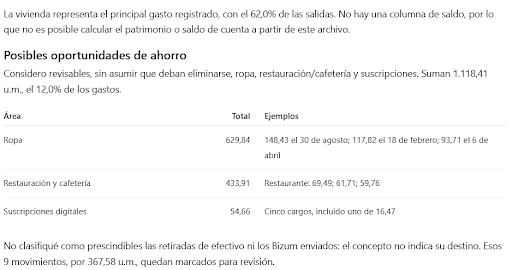
El resultado obtenido ha sido útil: ha identificado la mayor fuente de gasto, ha indicado que un 12% de los gastos son revisables y los ha mostrado por categoría. Así queda claro dónde va el dinero y se puede ver si se superan límites definidos ,por ejemplo, transformando datos en oportunidades de ahorro.
A continuación le pido que genere un gráfico que muestre la evolución del balance:
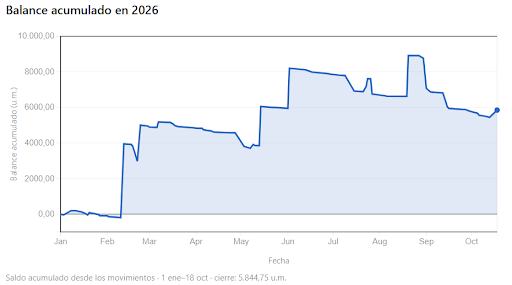
El gráfico permite visualizar la evolución del patrimonio durante el último año e identificar tendencias que podrían pasar desapercibidas en una tabla de datos.
Para ver cómo puede ser de ayuda para la planificación, le pido que haga una proyección a un año vista para saber cuánto podría ahorrar:
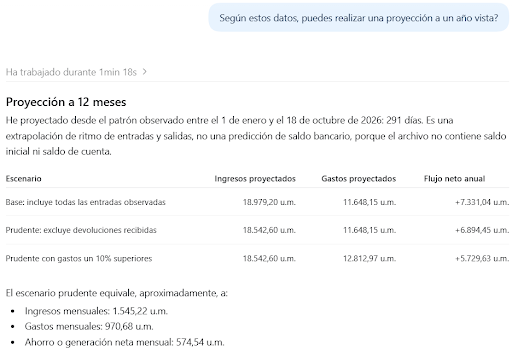
El modelo considera tres escenarios, cada uno más conservador que el anterior, para realizar estimaciones orientativas del flujo de dinero.
Al transformar los movimientos financieros en información fácilmente interpretable, la IA facilita el análisis, mejora la planificación del ahorro y proporciona información relevante para tomar mejores decisiones financieras. Este caso demuestra cómo los modelos de lenguaje pueden interpretar datos estructurados, extraer patrones y generar explicaciones comprensibles para el usuario.
Aplicaciones FinTech con IA Integrada
Si buscamos una visión centralizada de nuestras finanzas, con herramientas capaces de monitorizar ingresos, gastos e inversiones en tiempo real, las aplicaciones FinTech ofrecen un mayor grado de integración que los asistentes conversacionales generalistas.
Estas plataformas incluyen modelos de aprendizaje automático integrados para categorizar transacciones, generar alertas, detectar patrones de gasto y proyectar tendencias de flujo de caja. Además, gracias a la integración bancaria mediante APIs de Open Banking, cuentan con el registro automatizado de transacciones y herramientas de análisis de datos financieros. Esto reduce el esfuerzo necesario para mantener actualizada la visión de la situación económica.
Algunas aplicaciones fintech son Monarch Money, Copilot o Cleo en EE.UU/Reino Unido, y Finch en Europa. También hay soluciones integradas en neobancos y entidades tradicionales como BBVA con su asistente Blue o Revolut con su versión AIR. Asimismo, suelen combinar funcionalidades gratuitas con planes de suscripción que amplían las capacidades de análisis y de automatización.
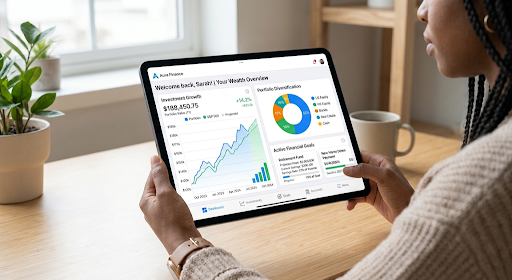
Su principal valor radica en la automatización de tareas y en la centralización de la información. Su orientación financiera es clara, aunque suelen ofrecer menor flexibilidad en comparación con herramientas generalistas basadas en LLMs, al depender estas de interfaces, flujos de trabajo y funcionalidades previamente definidas. No obstante, la interacción es bastante similar, solo que en este tipo de aplicaciones la IA se usa de forma transparente al usuario; está implícita en la categorización de transacciones y en las recomendaciones personalizadas.
Gestores de Inversión Automatizados (Robo-advisors)
Son modelos algorítmicos orientados al diseño, la ejecución y el rebalanceo automatizado de carteras de inversión diversificadas según el perfil de riesgo. Destacan por las comisiones reducidas, la disminución de los sesgos emocionales en la toma de decisiones de mercado y la accesibilidad con capitales iniciales bajos.
Su mayor desventaja es la rigidez operativa ante situaciones financieras imprevistas que escapan a los parámetros aprendidos durante el entrenamiento, ya que el rendimiento pasado y las previsiones no son indicadores fiables de los resultados futuros.
Cómo empezar a usar la IA para gestionar las finanzas
La clave no consiste en delegar por completo las decisiones financieras, sino en utilizar la IA como una herramienta que amplíe nuestra capacidad de análisis y nos ayude a tomar decisiones más informadas.
- Registrar movimientos: Centraliza la información de tus cuentas, tarjetas e inversiones. Puedes hacerlo subiendo extractos bancarios al chat de un modelo o utilizando aplicaciones con conexión bancaria que automaticen la tarea. Luego, puedes organizar los gastos por categoría para ver en qué gastas. Una visión global de tus movimientos facilita la realización de análisis financieros fiables.
- Realizar un análisis de tu situación financiera: Pide a la IA que genere un informe sobre tus ingresos, gastos, patrimonio y hábitos de consumo. Utiliza este análisis para identificar oportunidades de ahorro, detectar tendencias de gasto y responder preguntas como: “¿Cuánto tiempo necesitaría para ahorrar una cantidad determinada?”. En las aplicaciones fintech, gran parte de este proceso se realiza automáticamente mediante modelos que identifican gastos recurrentes, suscripciones y patrones de consumo.
- Definir objetivos: Una vez analizada tu situación financiera, establece metas de ahorro realistas y acordes con tus capacidades económicas. Los asistentes financieros inteligentes pueden ayudarte a planificar estos objetivos y monitorizar su cumplimiento.
- Evaluar opciones de inversión personalizadas: Tras optimizar y automatizar el ahorro, puedes explorar herramientas tipo robo-advisor que se adapten a tus objetivos, horizonte temporal y tolerancia al riesgo.
Como orientación a la hora de elegir qué herramientas impulsadas por inteligencia artificial se adaptan mejor a tus necesidades, se muestra una tabla con información de interés:
| Solución | Registro financiero | Anàlisis de datos |
|---|---|---|
| Chat GPT(LLM Multimodal) | Manual con archivos/imágenes;Permite centralizar los datos de múltiples cuentas | Interacción conversacional y análisis personalizado |
| Finch(App fintech impulsada por IA) | Automático con cuentas vinculadas; manual con archivos/imágenes; Permite centralizar múltiples cuentas | Integrado en la interfaz y conversacional a través de Finch Agent (Gemini) |
| Revolut (Neobanco y fintech) | Automático;Solo trabaja con datos de las cuentas Revolut | Integrado en la interfaz y conversacional a través de AIR (modelo especializado en finanzas) |
Conclusión
Las aplicaciones financieras con IA e integración bancaria ofrecen una solución completa y sencilla para optimizar el ahorro y mantener el control: la integración bancaria permite el seguimiento en tiempo real, y la IA aplicada ofrece consejos, proyecciones y responde consultas como un asesor financiero. Esto mejora la accesibilidad y la inclusividad de personas con menos conocimientos financieros. Asimismo, los robo-advisors capacitan a la gente a invertir de manera automática.
Las diferentes aplicaciones de la IA en las finanzas acercan a las personas el control financiero, algo que antes sólo se aprendía a través de la experiencia. Tener al alcance herramientas inteligentes integradas que faciliten esta tarea genera un impacto positivo en la economía personal, permitiendo que la educación financiera pase de ser exclusiva a ser accesible.
La IA aplicada a las finanzas nos ayuda a reducir los gastos innecesarios, mejorando nuestra capacidad de ahorro y también nos ayuda a invertir para generar beneficios. No obstante, los modelos no son perfectos, las recomendaciones y las previsiones no están libres de errores. Por ello, la mejor estrategia es usar la IA como herramienta de apoyo que complemente nuestro criterio y, cuando sea necesario, el asesoramiento profesional especializado.
La verdadera revolución de la IA en las finanzas personales no consiste en delegar nuestras decisiones en una máquina, sino en disponer de herramientas que nos ayuden a comprender mejor nuestro dinero y a tomar decisiones más informadas.
Una historia de la comunidad Saturdays.AI. Publicada originalmente el 9 nov 2026.
← Más historias de la comunidad